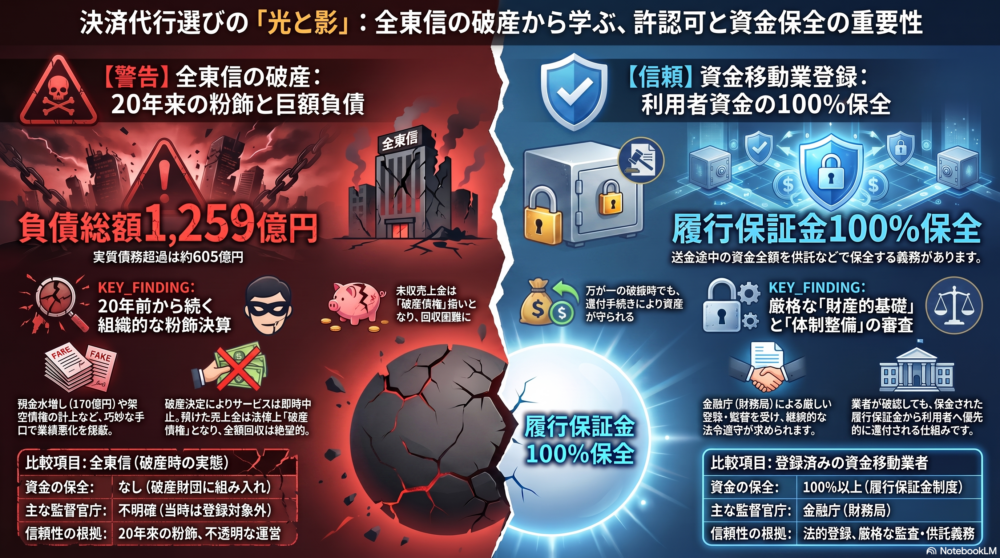
2026年7月6日、決済代行業界に激震が走りました。飲食店やサービス業向けにクレジットカード早期決済代行を手掛けていた株式会社 全東信 が、負債額約1,259億円を抱え、大阪地裁より破産手続きの開始決定を受けたのです。
今回の事件は、単なる一企業の倒産に留まらず、多くの加盟店(事業者)を深刻な資金繰りの危機に陥れています。私たち金融庁関連の許認可(資金移動業など)を専門とする行政書士の視点から、この事件の本質と、「適切な許認可」がいかに事業者保護に直結するかについて解説します。
全東信 の破産と加盟店が直面した「未収金」の絶望
全東信は、業界初とも言われる「週2回・月6回」といった早期決済システムを強みとし、資金繰りに余裕の少ない個人経営の飲食店などの発展をサポートしてきました。
しかし、破産手続の開始により事態は一変しました。
- サービスの即時中止:同社のクレジット端末は一切使用不能となりました。
- 売上金の焦付き:加盟店にまだ支払われていない「未収売上金」は、法律上「破産債権」として取り扱われます。そのため、約束されていた期日に支払われることはなく、配当(通常はわずかな割合の弁済)を待つしかない状況です。
さらに、東京商工リサーチの調査によれば、同社は少なくとも20年前から粉飾決算を行っていた疑いがあり、預金残高の水増しや架空債権の計上などにより、実質的には約605億円の債務超過であったことが判明しています。
なぜ事業者は守られなかったのか?「規制」の有無が分かれ目
今回の事件を受け、赤沢経済産業大臣は決済代行業の実態調査を行う方針を明らかにしました。実は、従来の決済代行業(アクワイアラの代理など)は、割賦販売法の登録対象外となるケースがあり、金融庁が監督する「資金移動業」のような厳格な利用者資金の保全義務が課せられていなかったという背景があります。
もし、これが「資金移動業」として登録されたサービスであれば、状況は違っていたかもしれません。
資金移動業における「利用者保護」の仕組み
「資金決済に関する法律」に基づく資金移動業者は、銀行以外の者が為替取引(送金など)を業として営むための登録制度です。ここには、全東信のような事件から利用者を守るための強力な規制が存在します。
- 履行保証金の供託義務:資金移動業者は、送金途中で滞留している資金(未達債務)の100%以上の額を「履行保証金」として保全しなければなりません。万が一業者が破綻しても、利用者はこの保証金から優先的に還付を受けることが可能です。
- 財産的基礎と体制の審査:登録には、事業を適正に遂行するための十分な財産的基礎や、法令遵守のための体制整備が厳格に審査されます。
信頼を勝ち取るための「金融庁関連許認可」
今回の全東信事件により、今後、決済サービスを利用する事業者側も「その代行会社は適切なライセンスを持っているか?」を厳しくチェックするようになるでしょう。
現在、キャッシュレス化の進展に伴い、スマホ決済やネット通販など、資金移動業者が取り扱う送金金額は急増しています。
- 第一種資金移動業:送金額の制限なし(認可制)
- 第二種資金移動業:100万円相当額以下の送金
- 第三種資金移動業:5万円相当額以下の少額送金
このように、ビジネスモデルのリスクに応じた種別が設けられており、適切な登録を受けることは、「御社の資金を法律に基づき安全に管理しています」という最大の信頼の証明になります。
許認可申請は、専門家である行政書士へ
資金移動業の登録申請は、単に書類を揃えるだけではありません。
- 複雑な事業計画と収支見込みの策定
- マネー・ローンダリング対策(犯罪収益移転防止法)への対応
- 履行保証金の算定と保全体制の構築
これら、金融庁や財務局との高度なやり取りが必要となるプロセスを、当事務所のような専門の行政書士が全面的にサポートいたします。
全東信の事件は、「規制のない便利さ」がいかに脆いものかを露呈させました。これから決済関連ビジネスを検討されている企業の皆様、あるいは既存サービスの信頼性を高めたい皆様。事業の継続性とお客様の資産を守るため、正しい許認可の取得から一歩を踏み出しませんか?
当事務所では、資金移動業をはじめとする金融関連許認可の無料相談を随時受け付けております。ビジネスの成長と安全を、共に築いていきましょう。